
रेलवे में Ballast और P-Way कार्यों में GST की बड़ी गड़बड़ी!
रेलवे ट्रैक निर्माण और गिट्टी के काम में GST का खेल: क्या सरकारी खजाने को लग रहा है बड़ा चूना?
भारतीय रेल देश की जीवनरेखा है, जिसके विकास और रखरखाव पर हर साल जनता के टैक्स के करोड़ों-अरबों रुपये खर्च किए जाते हैं। लेकिन हाल ही में सामने आए एक व्हिसलब्लोअर (सूचना देने वाले) के इनपुट ने रेलवे टेंडर और बिलिंग प्रक्रियाओं पर गंभीर प्रश्न खड़े कर दिए हैं। यह मामला सीधे तौर पर राष्ट्रीय राजस्व और जनता के पैसों की लूट से जुड़ा हुआ है। आइए, इसे बिल्कुल सरल भाषा में समझते हैं कि पूरा मामला क्या है, इसमें नियम क्या कहते हैं और गड़बड़ी की गुंजाइश कहाँ छिपी है।
1. पूरा मामला क्या है? (कोर मुद्दा)
रेलवे ट्रैक बिछाने या उसकी मरम्मत के दौरान केवल पटरियां लगाना ही काफी नहीं होता। पटरियों को स्थिर रखने के लिए उनके नीचे गिट्टी डाली जाती है, जिसे तकनीकी भाषा में Ballast कहा जाता है। इसके साथ ही पटरियों को जोड़ने और ठीक करने का काम Linking & Permanent Works (P-Way के तहत आता है।
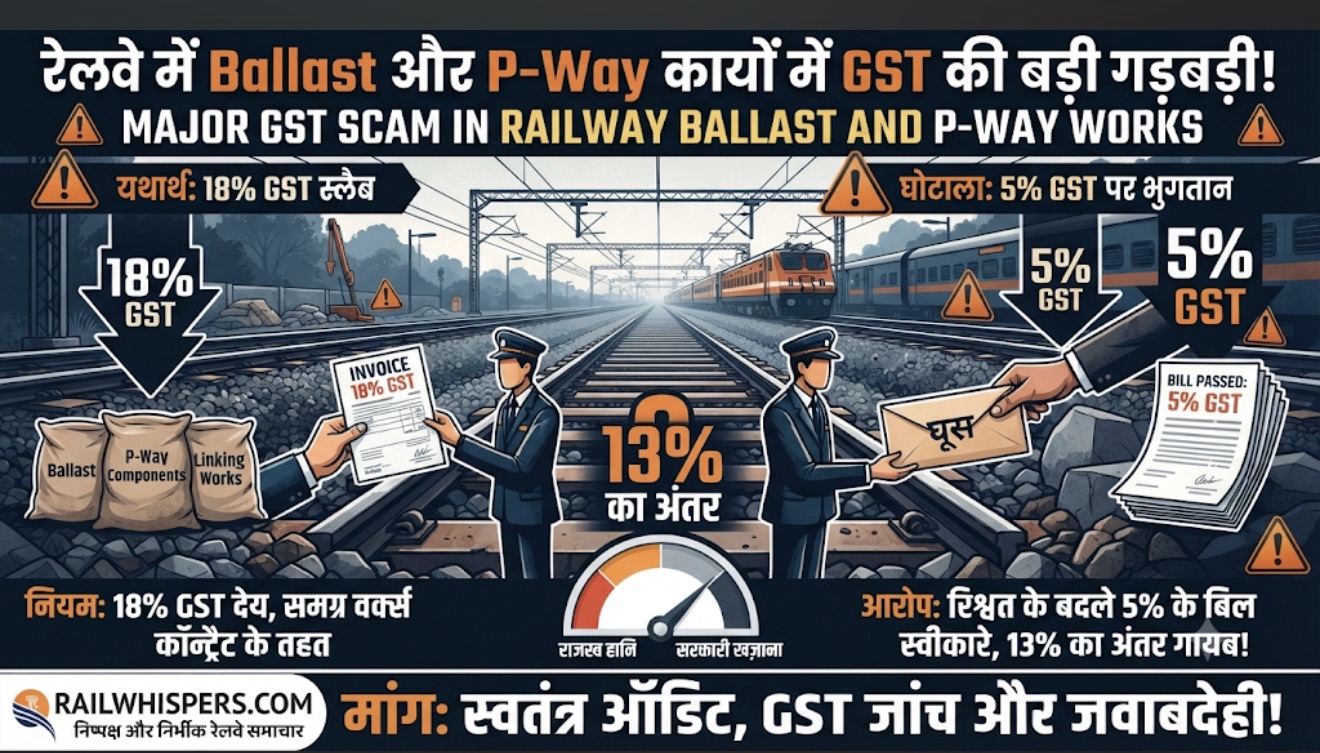
नियमों के मुताबिक, इस प्रकार के संयुक्त (कम्पोजिट) कार्यों पर 18% GST लागू होता है। लेकिन आरोप यह है कि भ्रष्टाचार और मिलीभगत के तहत 18% GST वाले बिल स्वीकार करने के बजाय केवल 5% GST वाले बिल पास किए गए।
सबसे बड़ा प्रश्न यह है:
यदि नियमों के अनुसार 18% GST देना बनता था और ठेकेदार को भुगतान 5% के हिसाब से हुआ, तो बीच का 13% का भारी-भरकम अंतर (डिफरेंस) कहाँ गया? क्या यह अतिरिक्त पैसा ठेकेदार को अवैध लाभ या रिश्वत के रूप में चला गया? यदि ऐसा हुआ है, तो यह सीधे तौर पर सरकारी राजस्व और रेलवे बजट की चोरी है।
2. GST क्लासिफिकेशन और रेलवे टेंडर के नियम क्या कहते हैं?
इस पूरे खेल को समझने के लिए हमें इसके कानूनी और प्रशासनिक ढांचे को जानना होगा:
- GST कानून और वर्क्स कॉन्ट्रैक्ट: जब कोई ठेकेदार रेलवे या किसी सरकारी विभाग के लिए माल और सेवा दोनों की आपूर्ति एक साथ करता है, तो उसे ‘वर्क्स कॉन्ट्रैक्ट’ माना जाता है। प्रकृति के अनुसार इन पर आमतौर पर 18% की मानक कर दर लागू होती है। नियमों के तहत बिना किसी ठोस वैधानिक आधार के टैक्स की दर को स्वेच्छा से 18% से घटाकर 5% कर देना कानूनन जुर्म है।
- वित्तीय औचित्य के नियम: भारतीय रेलवे वित्त कोड (Indian Railway Finance Code) के अनुसार, किसी भी सरकारी अधिकारी की यह नैतिक और कानूनी जिम्मेदारी होती है कि वह जनता के एक-एक पैसे का उपयोग पूरी सावधानी और पारदर्शिता से करे। बिलों की स्क्रूटनी किए बिना कम दर पर भुगतान पास करना वित्तीय नियमों का खुला उल्लंघन है।
3. नियमों में लूपहोल्स (खामियां) और गड़बड़ी की गुंजाइश कहाँ बनती है?
भ्रष्टाचार करने वाले लोग हमेशा नियमों की आड़ या उनमें मौजूद कमियों (#LoopHoles) का फायदा उठाते हैं। इस मामले में निम्नलिखित लूपहोल्स का उपयोग किए जाने की पूरी आशंका है:
- गलत वर्गीकरण (Misclassification of Goods & Services): जीएसटी व्यवस्था में कई बार वस्तुओं (Goods) और सेवाओं (Services) के वर्गीकरण को लेकर अस्पष्टता होती है। इस तकनीकी पेच का फायदा उठाकर भ्रष्ट अधिकारी और ठेकेदार मिलकर ‘वर्क्स कॉन्ट्रैक्ट’ (18%) को किसी साधारण सामग्री की आपूर्ति (जिस पर कम GST हो) के रूप में दिखा देते हैं।
- बीओक्यू (BOQ – Bill of Quantities) में हेरफेर: टेंडर जारी होते समय टेंडर डॉक्यूमेंट्स या BOQ में जानबूझकर ऐसी शर्तें या अस्पष्ट भाषा छोड़ी जाती है, जिसका बाद में बिल पास करते समय अपनी सुविधा के अनुसार मनचाहा अर्थ निकाला जा सके।
- माप पुस्तकों (Measurement Books – MBs) की गोपनीयता: रेलवे में ठेकेदार द्वारा किए गए काम की माप ‘Measurement Book’ में दर्ज होती है। यदि एमबी और बिलों की क्रॉस-चेकिंग उच्च स्तर पर पारदर्शी तरीके से न हो, तो कागजों पर कम दर दिखाकर अंदरखाने बड़ा खेल कर दिया जाता है।
4. इससे राष्ट्रीय राजस्व का नुकसान कैसे होता है?
- राजकोष को घाटा: जब 18% की जगह केवल 5% GST जमा होता है, तो सीधे तौर पर 13% टैक्स का पैसा सरकार (GST Revenue) के पास नहीं पहुँच पाता।
- रेलवे बजट की बर्बादी: जनता के टैक्स से रेलवे को जो बजट विकास कार्यों के लिए मिलता है, यदि वह इस तरह की मिलीभगत से ठेकेदारों की जेब में जाएगा, तो देश में पटरियों के आधुनिकीकरण और सुरक्षा कार्यों के लिए फंड की कमी हो जाएगी।
5. समाधान और निष्कर्ष: अब आगे क्या होना चाहिए?
चूंकि यह मामला सीधे तौर पर देश के राजस्व और जनता के पैसे की लूट से जुड़ा है, इसलिए इस पर पर्दा डालने के बजाय सख्त कदम उठाए जाने की आवश्यकता है:
- स्वतंत्र ऑडिट: इस पूरे प्रोजेक्ट से जुड़े सभी टेंडर, BOQ, GST वर्गीकरण, बिल, मेजरमेंट बुक्स और भुगतान के रिकॉर्ड्स की एक स्वतंत्र एजेंसी से जांच कराई जाए।
- GST इन्वेस्टिगेशन: यह जांच हो कि क्या वास्तव में टैक्स चोरी हुई है और यदि हुई है, तो इसमें किस-किस स्तर के अधिकारियों और ठेकेदारों की संलिप्तता है।
- उत्तरदायित्व तय हो: जो भी अधिकारी इस गलत वर्गीकरण और अवैध भुगतान को मंजूरी देने के पीछे रहे हैं, उनकी व्यक्तिगत जिम्मेदारी तय करके उन पर कठोर विभागीय और कानूनी कार्रवाई की जानी चाहिए।
जब तक इस तरह के मामलों में पारदर्शिता लाकर दोषियों को दंडित नहीं किया जाएगा, तब तक सरकारी धन का दुरुपयोग रुक नहीं सकता। राष्ट्रीय हित में इस मामले की निष्पक्ष जांच समय की सबसे बड़ी मांग है।